Koupit firmu v zahraničí a nespálit se. Největší úskalí je integrace, říká partner PwC Bratrych
Čtěte e15 v Googlu přednostně
Nastavte si e15 jako preferovaný zdroj a naše články uvidíte ve vyhledávání výš.
- Český transakční trh ovládá domácí kapitál, do popředí se dostávají zbrojaři a unikátní specializované firmy dosahují předkrizových hodnot.
Hlavní riziko zahraničních akvizic představuje podceněná integrace, kvůli které firmy přicházejí až o 40 procent plánovaných přínosů.
Najít cílovou firmu v cizině nebývá problém, největší úskalí ale představuje integrace po podpisu smlouvy, říká řídící partner PwC Česká republika Miroslav Bratrych.
I středně velké české firmy mají kapitál a chtějí expandovat. Jejich akvizice v zahraničí však mnohdy provázejí chyby, upozorňuje v rozhovoru řídící partner PwC Česká republika Miroslav Bratrych.
Podle čeho poznáte, že je na transakčním trhu rušno, i když se všude mluví o nejistotě?
Nevidíme žádnou stagnaci. Poptávka po transakčním poradenství je velmi vysoká. Sledujeme to například u hloubkových prověrek prováděných před nákupem firem, tedy due diligence, kde vidíme meziroční nárůst už delší dobu. Podle našeho průzkumu PwC CEO Survey 2026 udělalo v posledních třech letech velkou akvizici 31 procent českých firem, což je třetí rok růstu v řadě. Optimismus navíc sílí: v růst ekonomiky dnes věří 62 procent českých ředitelů, zatímco loni to bylo 36 a předloni 16 procent.
Co tenhle trvalý hlad po obchodech v době nejistoty pohání?
Hlavní motivy transakcí se nemění. Klíčovým faktorem je výrazná kumulace kapitálu za posledních zhruba dvacet let. Dnes tu máme velké finanční skupiny s českým kapitálem i menší vlastníky firem, kterým se dařilo a vytvořili si silné zdroje. Teď přemýšlejí, jak je využít. V době nedávných inflačních tlaků navíc nebylo rozumné jen sedět na penězích, takže aktivně vyhledávají příležitosti k akvizicím.
Hraje v tom roli také generační obměna zakladatelů z devadesátých let?
Ano, akvizice velmi úzce souvisejí s otázkou nástupnictví. Majitelé mají dvě možnosti: buď vyřeší předání v rámci rodiny, nebo zvolí svěřenecké fondy či přímý odprodej, nad nímž mají plnou kontrolu. Řada z nich volí prodej i proto, že zjistí, že jejich společnost je v Česku sice dostatečně velká, ale pro dlouhodobé přežití musí dál expandovat. A pak se rozhodují, zda si na to troufnou sami. Buď jdou do zahraničí na vlastní pěst, nebo prodají majoritní podíl finančnímu partnerovi, s nímž expanzi zrealizují a po čtyřech až pěti letech udělají společný exit.
Platí dnes kupující za české firmy stále vysoké ceny?
Hodně záleží na tom, co prodáváte. Hlavní výhodou řady českých firem je, že nabízejí takzvaný niche produkt, tedy úzce specializované, nekomoditní řešení, díky němuž se odlišují od konkurence a drží si vysokou přidanou hodnotu. Pokud nabízíte takto kvalitní firmu s unikátním portfoliem a diverzifikovanými zákazníky, získáte výbornou cenu. Násobky se dostaly na úroveň předkrizových hodnot a někde je i překračují, běžně jde o 15- až 18násobek EBITDA. Na druhé straně komoditní firma s nízkou marží a jediným odběratelem například v automotive hledá kupce těžko a může být ráda za pětinásobek.
A dokážou majitelé přijmout reálnou hodnotu firmy?
Tyto debaty vedeme s klienty hned na začátku, než se mandátu ujmeme. Máme data z českého i evropského trhu a víme, za kolik se podobné společnosti prodávají. Viděli jsme případy, kdy prodávající chtěl stejnou sumu jako jeho známý z oboru, aniž by jeho firma dosahovala odpovídající kvality. Když vám upřímně řekneme, že firmu neprodáte za více než sedminásobek EBITDA, ale konkurent z touhy po mandátu naslibuje desetinásobek, klient občas podlehne. Často se k nám po roce vrací s tím, že neuspěl. Problém je, že když je společnost na trhu neúspěšně na prodej příliš dlouho, poškozuje to její reputaci. Je důležité určit správnou strategii hned na začátku a prodej zvládnout v jednom rozběhu.
Dříve českému trhu vládly mezinárodní fondy. Mění se struktura kupujících?
Ano, struktura trhu se skutečně dramaticky proměnila. Velké mezinárodní private equity fondy své aktivity v Česku utlumily nebo konsolidovaly v rámci celoevropských struktur. Důvod je jednoduchý: české společnosti jsou ve srovnání s Polskem nebo západními trhy menší. Uzavření transakce přitom zabere podobné množství práce bez ohledu na její velikost, takže pro velké fondy jsou atraktivnější větší trhy. Globálně M&A trh sice míří ke čtyřem bilionům dolarů a je nejsilnější od roku 2021, táhnou ho však obří obchody. Transakce nad pět miliard dolarů tvoří 48 procent hodnoty trhu, zatímco celkový počet obchodů klesá.
Kdo uvolněný prostor na českém trhu převzal?
Trh se otočil ve prospěch domácího kapitálu. Dominují zmíněné velké finanční skupiny s českým kapitálem, ale také menší investoři. Do toho vstupují zbrojaři, kteří teď generují velké množství peněz na akvizice a nakupují v Česku i v zahraničí. Když to převedeme do čísel, podle naší analýzy vzrostl podíl domácích kupujících ze 30 procent na začátku milénia na loňských 61 procent. Zhruba každá desátá transakce je navíc repatriace, kdy česká firma kupuje zpět aktiva od zahraničního vlastníka.
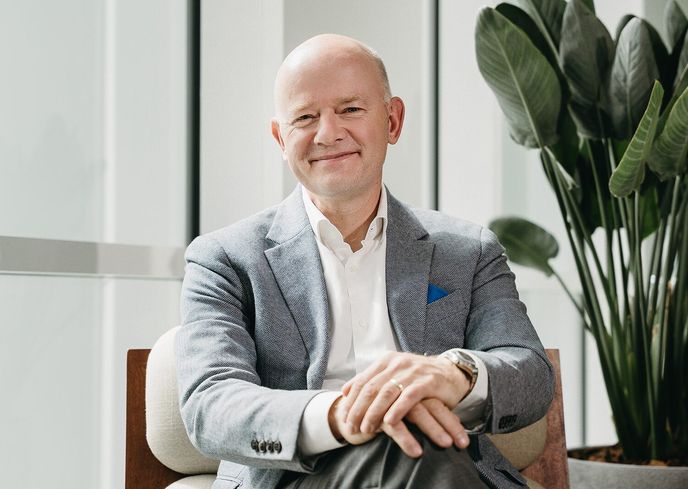
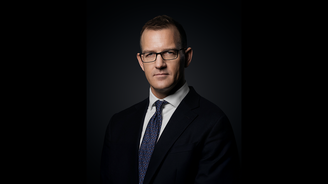
Miroslav Bratrych
Miroslav Bratrych je řídící partner PwC ČR od roku 2025 a současně zastává od roku 2018 roli CEE lídra transakčního poradenství. V PwC působí od roku 1996 a specializuje se na fúze, akvizice a na due diligence prověrky v mnoha odvětvích od energetiky po dopravu. Vede obchody pro klientelu z řad private equity i velkých skupin, mezi něž patří například CSG, EPH, Blackstone či CEIP.
Nejen zbrojní průmysl silně ovlivňuje geopolitika. Jak válka a nejistota promlouvají do plánování akvizic?
Dlouhodobého plánování bych se nebál. Posledních šest let žijeme v neustálých změnách, od covidu přes inflaci po ceny energií, a české firmy přesto dál rostou. Je ale pravda, že vidíme rozdíl mezi vnímáním rizika a konkrétními kroky: podle už zmíněného průzkumu PwC CEO Survey 2026 se 84 procent českých ředitelů obává geopolitických rizik, ale 76 procent po zavedení cel neudělalo žádná opatření a jen tři procenta přesouvají výrobu. Mění se však prioritní sektory. Automotive čelí čínské konkurenci, což sráží ceny firem, naopak zbrojní průmysl prošel obrovskou proměnou. Před deseti lety byl pro investory i banky tabu. Dnes se zbraně vnímají jako prostředek obrany a valuace těchto firem vyletěly nahoru.
Zmínil jste, že české firmy stále častěji nakupují v zahraničí. Dělají při tom nějaké chyby?
Podle našich dat se transakce, v nichž český kupující nakupuje v zahraničí, od začátku milénia zosminásobily. Velké skupiny mají procesy profesionálně nastavené, u středně velkých firem ale narážíme na přehnané sebevědomí vlastníků. Vybudovali úspěšný byznys a mají pocit, že zvládnou všechno sami. V cizině ale narážejí na odlišnou legislativu, jiné daňové režimy i kulturní specifika. Zvyk dělat obchody jen se svým dlouholetým českým právníkem v zahraničí selhává. Specifické je v tomto ohledu Polsko, pro české investory velmi těžký trh, kde se řada z nich spálila a někteří říkají, že už tam znovu nepůjdou. Najít cílovou firmu zkrátka nebývá problém, složitější je vyjednat cenu. A úplně největší úskalí představuje integrace po podpisu smlouvy.
Proč tolik firem pohoří právě na integraci?
Protože samotná akvizice je proces s jasnými pravidly, ale integrace je o řízení lidí, propojení odlišných kultur a reálné exekuci byznys plánu. Často vídáme, že firmy pošlou do koupené společnosti řídit integraci manažery, které zrovna nepotřebují doma, místo těch nejlepších. Výsledek tomu odpovídá. Studie z Harvard Business Review dlouhodobě uvádějí, že 70 až 90 procent akvizic nenaplní původní očekávání. A podle analýzy PwC Global M&A Trends 2026 se u přeshraničních transakcí běžně promarní 30 až 40 procent plánovaných synergií. Peníze ušetřené na kvalitní integraci se ve finále extrémně prodraží.