Přišel šok, který může Čechům prodražit život. Koruna už se propadla

Čtěte e15 v Googlu přednostně
Nastavte si e15 jako preferovaný zdroj a naše články uvidíte ve vyhledávání výš.
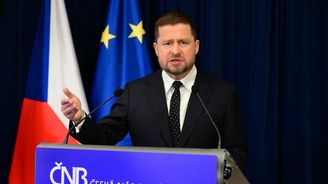
ČNB podle očekávání zvýšila úrokové sazby, překvapení ale přišlo až na tiskové konferenci guvernéra Aleše Michla.
Nečekaně těsné hlasování bankovní rady a opatrná rétorika centrální banky poslaly korunu dolů.
Rozpor mezi očekáváním investorů a postojem ČNB může mít dalekosáhlé důsledky pro českou ekonomiku.
Dosud panovala mezi Českou národní bankou, finančním trhem i komunitou analytiků dokonalá harmonie. Analytici prakticky jednomyslně očekávali zvýšení sazeb, trh na něj měl sebevědomě vsazeno a ČNB ho doručila. Úměrně tomu, jak nulové to bylo překvapení, následovala i stejně nulová reakce kurzu koruny.
Moment překvapení přišel později během čtvrteční tiskové konference guvernéra Aleše Michla. Na ní jsme se dozvěděli, že zvýšení sazeb prošlo bankovní radou tím nejtěsnějším rozdílem, když se pro něj vyslovili čtyři členové, zatímco tři preferovali stabilitu. Na poměry ČNB je to nezvyklé rozpolcení, když mnohem častěji postupuje jednomyslně či s maximálně jedním disentním hlasem. Guvernér Michl zároveň neopomenul zdůraznit, že dnešní krok nelze vnímat jako součást rozsáhlejšího zpřísňování měnové politiky.
V tu chvíli se kurz koruny dal do pohybu. Nešlo vyloženě o velké drama, ale během chvíle česká měna vůči euru oslabila o zhruba čtyři haléře, což už stojí za pozornost. Zatímco samotné zvýšení sazeb tak trh považoval za samozřejmé, jeho bližší odůvodnění bylo na jeho vkus překvapivě holubičí.
Holubičí zvýšení
V ekonomii centrálních bank se pro tento fenomén používá kvazitechnický pojem „dovish hike“, tedy v překladu holubičí zvýšení. Zatímco samotné zvýšení úroků je z definice krok „jestřábí“, tedy přísný, doprovodné komentáře relativizující jeho urgentnost či pravděpodobnost zopakování jsou naopak „holubičí“.
A právě odtud pramení překvapení, které trh vyjádřil tlakem proti koruně. Vůbec totiž zřejmě nepředpokládal, že by dnešní růst sazeb stál za hlubší diskuzi, natož za těsné hlasování. Naopak to považoval za danost. A ještě více se lišil jeho pohled na budoucí vývoj. Do roka a do dne totiž většinově předpokládal, že ČNB sazby zvýší ještě třikrát. To je v hodně výrazném kontrastu s dnešní rétorikou, která naopak spíše odmítala, že by sazby měly v dohledné době zamířit dále nahoru.
Z chování centrální banky, a ostatně i z její nové makroekonomické prognózy, je cítit silné přesvědčení, že ačkoliv na Česko určitá inflační vlna míří, máme ji pod kontrolou a bude pouze epizodická. Oproti nedávné minulosti nám sice o něco zdraží potraviny, elektřina a zemní plyn, ale stávající nastavení měnové politiky postačí k tomu, aby to nespustilo inflační mánii. Trh má o tom evidentně pochybnosti.
Sebenaplňující proroctví
Což o to, ČNB trh poslouchat nemusí a máme dobré důvody věřit, že má pro svůj odlišný pohled na věc silné odborné základy. Pokud by se nicméně rozpor mezi bankou a trhem měl dále prohlubovat, může to mít i hmatatelné důsledky. Primárně by se jednalo o další tlak na oslabování koruny. Z něj by potom plynulo zdražování dovozu, včetně mimo jiné právě energetických komodit. To by dále rozdmýchávalo českou inflaci a vytvořilo jakési sebenaplňující proroctví: obava trhu z větší inflace, byť třeba i původně mylná, by způsobila větší inflaci.
Pokud by ČNB přesto trvala na stabilních úrocích, teoreticky by v případě nouze mohla přistoupit k intervencím na podporu koruny. Ostatně s nimi máme relativně čerstvou zkušenost z roku 2022. Tento druh přetlačované s trhem sice má své náklady, protože na něj centrální banka musí vynakládat své devizové rezervy, ale zrovna ta naše jich má velmi slušnou zásobu, takže by proti trhu byla v relativně silné pozici.
Není tedy důvod k panice. Můžeme bez větších nervů v nadcházejících měsících sledovat, jestli měla lepší odhad na budoucnost centrální banka, nebo trh. A i kdyby nakonec byla ČNB okolnostmi donucena svůj postoj zkorigovat, má na to dostatečné nástroje.