Polské zadlužování ohrožuje okolní země. Dopadnout to může i na Česko

Čtěte e15 v Googlu přednostně
Nastavte si e15 jako preferovaný zdroj a naše články uvidíte ve vyhledávání výš.
- V Polsku se rodí problém, který může způsobit bolehlav vládám i v jiných částech střední Evropy, včetně Česka.
- Investoři se zbavují polských státních dluhopisů, protože narůstají pochyby, zda země dokáže zkrotit čím dál větší rozpočtové schodky a zadlužení.
- K nervozitě přispívá také politická přetahovaná, která oslabuje akceschopnost centrální banky, píše businessový newsletter 11am.
Polské vládní obligace patří letos k největším poraženým na evropském dluhovém trhu. Když je investoři prodávají, rostou jejich výnosy a to zdražuje i vládě výpůjční náklady, až bude potřebovat vydat další.
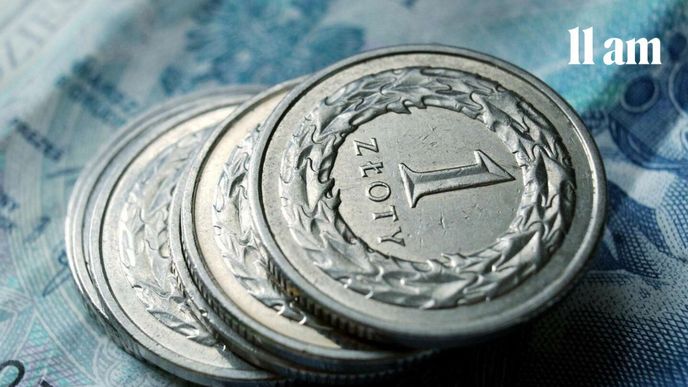
Výnos desetiletého dluhopisu, který slouží jako reference pro ostatní dluhové papíry, se od začátku roku zvýšil o 1,1 procentního bodu na 6,3 procenta a je tak nejvyšší za poslední čtyři roky. Rychlejší růst výnosů – a to o 1,2 procentního bodu – letos v Evropě zaznamenaly jen desetileté obligace v nepokoji zmítané Francii. Vývoj kurzu zlotého taktéž naznačuje, že se správci peněz zbavují polských aktiv. Proti euru ztratila polská měna od začátku roku už 3,6 procenta a kurz je nejslabší za tři roky.
Polsko má hlavně problém s veřejnými financemi. Státní rozpočet už pro příští rok počítá s deficitem sedm procent HDP, což je v porovnání s českým schodkem víc než dvojnásobek. I celkové zadlužení se výrazně zvyšuje: dlouhodobě se drželo pod 60 procenty HDP, ale tuto hranici v prvním kvartálu letošního roku překonalo. Ratingová agentura Moody’s očekává, že se v příštím roce zadlužení Polska vyšplhá téměř na 69 procent, a snížila proto úvěrové hodnocení země z A2 na A3. Česko má podle Moody’s rating Aa3, tedy o tři stupně vyšší.
Polsko bylo od počátku tisíciletí ve střední Evropě růstovým premiantem. V posledních letech je ale růst jeho hospodářství tažený zejména zvyšováním veřejných výdajů a s tím se pojí hluboké rozpočtové schodky. Vzhledem k velikosti Polska a jeho důležitosti v rámci střední Evropy hrozí, že dluhopisoví investoři mohou kvůli tamním problémům opouštět celý region. Výsledkem by tak byl potenciální nárůst výpůjčních nákladů i v ostatních zemích, například v Česku.
Rukojmí politiků
Nadnárodním investorům vadí i poněkud laxní přístup polské centrální banky (NBP) k riziku zrychlování inflace. Guvernér NBP Adam Glapiński ještě v červenci například připouštěl možnost, že by banka úrokové sazby snížila. Takový přístup však podle ekonomů nedává příliš smysl, protože inflační situace v Polsku se zásadně neliší od té v České republice. Stejně jako v Česku zůstává i v Polsku tempo růstu cen zvýšené v sektoru služeb a zrychluje kvůli růstu cen pohonných hmot. Na rozdíl od polské centrální banky se přitom ČNB vydala se sazbami vzhůru už v červnu.
Centrální banku navíc oslabuje politický pat. Guvernér Głapiński byl jmenován předchozí vládní stranou Právo a spravedlnost, a má proto spory s premiérem Donaldem Tuskem ze současné vládní strany Občanská platforma.
Tuskův kabinet nyní blokuje kandidáty do vedení banky, které navrhuje guvernér. Spor může vyvrcholit v listopadu, kdy další člen vedení odchází do penze. Přestože vedení banky nerozhoduje o nastavování úroků – ty má na starosti Rada pro měnovou politiku –, může jeho paralýza omezit schopnost banky řešit mimořádné situace – zejména zajišťování likvidity v bankovním systému, čehož NBP využila během covidové pandemie v roce 2020.
Přetahovaná o podobu vedení banky navíc přichází v době, kdy jsou investoři obzvláště citliví na zásahy vlád do nezávislosti centrálních bank. A proto může vést k dalším výprodejům polských nebo středoevropských vládních dluhopisů.
Pokud správci peněz vnímají, že se centrální banka nezaměřuje na boj s inflací, mají tendenci zbavovat se vládních dluhopisů, a to především těch s delší splatností.
Inflační problém v Polsku se přitom prohlubuje. Středeční report spotřebitelských cen ukázal, že meziroční inflace v září zrychlila na 4,1 procenta. V srpnu to bylo pouze 3,4 procenta. Polská centrální banka zasedala minulý týden a ponechala úroky beze změny na úrovni 3,75 procenta. Guvernér sice naznačil, že by mohl v listopadu zvýšit úroky, trh ale jeho vyjádřením příliš nevěří. Vnímá je spíše jako pouhý rétorický obrat, po kterém zřejmě nebude následovat skutečné zvýšení sazeb.