Schillerová viní banky, důvody pro zdražování hypoték jsou ale jinde
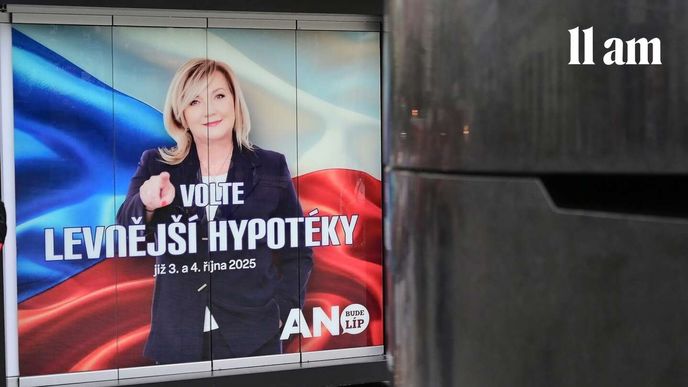
- Ministryně financí Alena Schillerová (ANO) se nebývale ostře pustila do českých bank.
- Důvodem jsou rostoucí úrokové sazby na hypotečních úvěrech.
- Obvinění, že „banky dál zdražují hypotéky, přestože základní sazba České národní banky neroste“, je však mylné, píše businessový newsletter 11am.
„Banky dál zdražují hypotéky, přestože základní sazba ČNB neroste. Kdo ale příliš napíná strunu, neměl by být překvapený, když praskne. Byla by škoda znovu otevírat debaty, které už jsme považovali za uzavřené...“ napsala Schillerová na sociální síti X.
Předně: sazby na hypotékách ČNB nenastavuje. Centrální banka je svojí základní úrokovou mírou – tedy primárním nástrojem měnové politiky – dovede ovlivnit pouze částečně. Setrvale rostoucí nabízené úroky na nových hypotékách jsou čistě výsledkem trhu.
Na růst tržních sazeb tlačí celá řada jiných faktorů – od zvýšených cen energetických komodit přes globální výprodej dluhopisů až po rostoucí konkurenci pro státní dluh ze strany dluhopisových emisí velkých technologických firem. Finanční trhy navíc očekávají, že ČNB bude sazby ještě zvyšovat, podobně jako ECB a americký Fed.
Kritika bank ze strany Aleny Schillerové ukazuje na nelibost, s jakou současná politická scéna nese výsledky trhu. Ta se projevuje stále častějším záplatováním problémů – například využíváním daně z mimořádných příjmů uvalené na různé sektory, cenovou regulací nebo různými dotacemi. Děje se tak namísto snahy o odbourání skutečných původců problému – jakým je v případě špatné dostupnosti bydlení nedostatečná výstavba.
Jak vzniká hypoteční úrok
Vzhledem k vyjádřením ministryně financí je namístě krátká rekapitulace.
Česká národní banka určuje takzvanou dvoutýdenní repo sazbu, tedy úrok, který dostanou banky za to, že u ČNB uloží svoje volné peníze.
Důraz je třeba klást na slovo dvoutýdenní: pohybujeme se na krátké části úrokové křivky. Repo sazba ČNB následně poměrně silně ovlivňuje krátkodobé mezibankovní a komerční úroky. Dobrým příkladem jsou takzvané referenční sazby PRIBOR a CZEONIA na mezibankovním trhu depozit – tedy úroky, za něž banky obchodují s korunovými vklady mezi sebou. Ty se zejména v kratších dobách splatnosti v řádu měsíců pohybují téměř v tandemu s repo sazbou ČNB.
Jenže hypotéky jsou dlouhodobé půjčky, jejichž sazby jsou obvykle fixovány na tři až pět let. To je zásadní věc, protože během pěti let se úrokové sazby ČNB mohou hodně změnit. Proti pohybu krátkodobých sazeb se banky zajišťují pomocí takzvaných swapů, jež fungují jako tržní odhad očekávaných krátkodobých sazeb během daného období. Například pro hypotéku s tříletou fixací tedy existuje odpovídající tříletý swap. Právě na základě těchto delších sazeb banky stanovují nabízené úroky na hypotékách.
To znamená, že do delších úrokových sazeb nevstupuje pouze dnešní repo sazba ČNB, ale i očekávání toho, jak se bude měnit v průběhu trvání půjčky. Pokud se v budoucnu očekává vyšší inflace, stoupnou i úrokové sazby. Trhy totiž budou předpokládat, že na inflaci ČNB zareaguje utažením měnové politiky – tedy zvýšením repo sazby.
Kromě součtu krátkých sazeb za celé období se do dlouhých úroků připočítává rovněž takzvaná termínová prémie, tedy odměna za „zaparkování“ peněz do daného aktiva na několik let. I sem vstupuje faktor inflace: pokud věřitelé na trhu očekávají, že se zvýší, budou požadovat vyšší úrok.
Zde tedy máme vysvětlení, proč hypotéky zdražují, i když ČNB nezvedá sazby. Nejde o žádnou nekalou hru: naopak, na trhu s nimi panuje poměrně silná konkurence. To je koneckonců patrné z toho, že rozdíl mezi swapy a hypotečními sazbami se snižuje. Banky zkrátka odvozují hypoteční sazby od podmínek na trhu s delším financováním. Je to prostý tržní princip.
Proč úroky rostou?
Tlak na růst dlouhodobých sazeb přichází v současnosti z několika směrů. Tím hlavním je vyšší očekávaná inflace způsobená globálním energetickým šokem vyvolaným válkou v Íránu. K tomu se přidává i zvýšení cen zemního plynu před zimou.
Kvůli cenám energií, pohonných hmot a hnojiv začnou v dohledné době růst také nyní nezvykle nízké ceny potravin. K jejich zvýšení přispějí i letošní sucha, která výrazně zhoršila úrodu. Inflace tak příští rok bude začínat minimálně trojkou, možná i čtyřkou. Ze stejného důvodu trhy očekávají rovněž další zvyšování sazeb ČNB, dost možná už v listopadu.

Další tlak přichází z globálního dluhopisového trhu. Tam se projevuje jak růst zadlužení vyspělých ekonomik, tak silný ekonomický růst Spojených států – americké sazby tlačí nahoru téměř všechny ostatní. Třetím tlakem jsou emise dluhu technologických firem pro financování investic do rozvoje umělé inteligence.
Zajímavé je i to, jak do situace vstupují státní dluhopisy. Tento typ cenných papírů je totiž vnímaný jako takzvaný bezrizikový benchmark. Riziko nesplácení – tedy de facto státní bankrot – je u většiny z nich velmi nízké.
To znamená, že banky každou novou půjčku poměřují vůči státním dluhopisům: mohou volné prostředky buď bez rizika uložit do nich, nebo je s rizikem – a tedy i s nějakou přirážkou – půjčit soukromým subjektům, třeba jako hypotéku zajištěnou nemovitostí.

Pokud roste výnos – tedy úrok – státních dluhopisů, porostou také úroky na půjčkách pro domácnosti i firmy. A dluhopisové výnosy v současnosti rostou poměrně rychle. V Česku je to kvůli už výše zmíněným globálním faktorům, ale z menší části rovněž kvůli vyššímu očekávanému zadlužování a rozvolnění fiskálních pravidel chystanému současnou vládou.
Jak na dostupné bydlení?
Hnutí ANO v loňských volbách kandidovalo s výrazným slibem levnějších hypoték. Jak se dnes ukazuje, šlo o poměrně riskantní strategii, protože vláda může sazby na hypotékách ovlivnit jen stěží.
Nicméně levnější hypotéky je třeba vnímat jen jako zástupný cíl. Tím hlavním by mělo být zlepšení dostupnosti bydlení, což je problém, který Česko především ve velkých městech pálí dlouhodobě.
Nižší hypoteční úroky by v tomto ohledu situaci moc nepomohly: problém je totiž na straně nabídky kvůli nedostatečné výstavbě bydlení. Nižší sazby by jen přiživily už tak dost silnou poptávku a ceny nemovitostí by vyšponovaly ještě výš. Z tohoto pohledu je dobře, že vláda zatím neplní volební slib dotovat hypotéky pro mladé.
A pozitivní zprávou je, že bytová výstavba v Česku se po několika hubených letech začíná rozjíždět solidním tempem. Od loňského září do letošního srpna byla zahájena stavba více než 43 tisíc nových bytů, což představuje nárůst téměř o 23 procent oproti předchozím 12 měsícům. I z dlouhodobého pohledu se jedná o slušné číslo.
Tomáš Dvořák je ekonom z britské poradenské společnosti Oxford Economics. Specializuje se na tvorbu makroekonomických prognóz a modelů pro střední a východní Evropu a eurozónu. Spolupracuje také s Centrem veřejných financí na Univerzitě Karlově a spolkem 2. ekonomická transformace.