Rozpolcené hodnocení Česka: S&P ještě Babišovi věří, Fitch už důrazně varuje
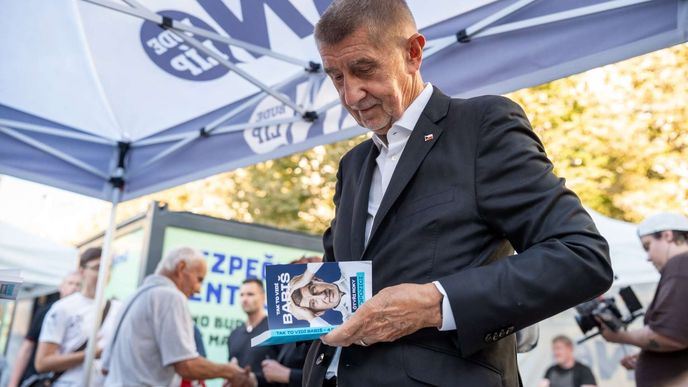

- Agentura S&P zlepšila výhled českého ratingu, přestože počítá s uvolněnější rozpočtovou politikou Babišovy vlády.
- Fitch naopak upozorňuje, že rozpočtové uvolnění je výraznější, než ještě v létě očekávala.
- Česko si na deset let půjčuje dráž než většina zemí Evropské unie.
Jedna ze tří nejvýznamnějších světových ratingových agentur Standard&Poor's ve svém pátečním hodnocení naznačila, že by mohla v budoucnu zvednout rating České republiky. Rating ale nezvýšila. Ten zůstává posledních patnáct let stále stejný na čtvrté nejvyšší pozici AA-. To je pouze jeden stupeň pod AA a tři pod vůbec nejvyšším AAA.
Z některých politických reakcí a titulků to přitom vypadalo, jako kdyby se hodnocení Česka zlepšilo, přestože se tak nestalo. Pozitivní výhled v hodnocení agentury ale velmi zajímavou novinkou je. A s druhým nejvyšším rozpočtovým schodkem v historii na úrovni 386 miliard korun na příští rok je o to víc překvapivý.
Politická přestřelka, čí je zlepšený výhled zásluhou, míjí podstatu i to, co se přímo v ratingu píše. Analytici S&P nehodnotí, co bylo. Dívají se na aktuální stav a především na výhled do příštích let, kdy mají Česko na pozorování, jestli mu teprve rating zvýší.
Zpráva hodnotí obří zvyšování schodků a výdajů Babišovou vládou. A je k ní překvapivě velmi shovívavá. „Vláda vedená hnutím ANO bude prosazovat svoji domácí agendu, včetně uvolněnější rozpočtové politiky. Premiér Andrej Babiš se vrátil na pozici, kterou držel už mezi lety 2017–2021, s tříčlennou středopravou koalicí loni v prosinci,“ píše se ve zprávě ratingové agentury.
Naděje, že schodek nebude takový
Už zmínka o vládě pravého středu je pozoruhodná. „Vláda bude prosazovat expanzivnější rozpočtovou politiku s vyššími sociálními výdaji a vládními investicemi. Současné rozpočtové rezervy a pověst fiskální zdrženlivosti vytváří polštář pro tento obrat v politice,“ píší analytici ratingové agentury.
S&P usuzuje, že to Babiš nakonec nějak ustojí a nevyjede úplně z mezí rozpočtové zdrženlivosti. Je totiž přesvědčena, že na ní v zemi skutečně panuje konsensus. Dokonce věří, že by to mohlo i zmírnit Babišovo rozhazování. Přitom si samozřejmě všímá rozvolněných rozpočtových pravidel a možnosti úniků k vyšším schodkům.
„Na druhé straně jsme přesvědčeni, že konsensus na rozpočtové zodpovědnosti se může projevit změnami navrženého rozpočtu. Proto odhadujeme, že deficit bude nižší, než nyní vláda ohlašuje,“ uvádí ratingová agentura. Nejspíš tu část zprávy měla připravenou ještě před definitivním schválením, kdy Motoristé vykřikovali, jak schodek musí klesnout alespoň o dvacet miliard. A že oni přece pohlídají Babiše, aby nerozhazoval. Toto je asi nejnaivnější část zprávy.
Analýzy ale vznikají mimo jiné průzkumem v terénu, kdy se lidé z ratingové agentury poptávají mimo úředníků třeba i různých ekonomů. Bylo by zajímavé vědět, s kým asi S&P mluvila. Veřejné výroky různých ekonomů o rozpočtové politice ale nabízejí nápovědu, kdo to mohl být.
Za jednu z rezerv pro zadlužování považuje ratingová agentura i to, že rozpočty měst a obcí jsou v přebytcích. Což podle ní vyvažuje vysoké vládní schodky. Ve veřejných financích se obojí počítá dohromady. Proto chce také Andrej Babiš donutit radnice, aby investice do infrastruktury platily z vlastních rozpočtů.
Červená linie penzí
S&P ale také jasně Babišovi ukazuje červené linie, které nesmí překročit. Konkrétně dlouhodobé zvyšování výdajů na důchody. „Dlouhodobé riziko by se mohlo zvýšit, pokud by vláda zrušila pilíře důchodové reformy předchozího kabinetu,“ píší analytici.
Tady jde zcela konkrétně o opětovné zastropování penzijního věku na 65 letech místo Fialovou vládou schváleného postupného nárůstu na 67 let, které má vláda v programu. Ze zprávy je zřejmé, že pokud to udělá, půjde hodnocení dolů.

Jednorázové „Babišovné“ pro seniory, které má být příští rok dva tisíce korun, je výrazně menším rizikem, protože nezatěžuje rozpočet do dalších let. Na dřívější odchod do penze tak naštěstí můžeme zapomenout. Babiš nebude riskovat další zvyšování úroků. Místo toho pošle voličům jednorázové dárky.
Státní dluhy zůstávají doma
Jednou z dalších výhod, proč je hodnocení tak vstřícné, jsou nákupy českého státního dluhu především domácími investory v čele s bankami. U nich nehrozí, že se ho v případě turbulencí budou zbavovat tak rychle jako zahraniční investoři.
„Očekáváme, že české ministerstvo financí si bude půjčovat především na domácím trhu. Navzdory zvýšeným nákladům na půjčky kvůli vysokým domácím i zahraničním úrokům očekáváme, že náklady na úroky z dluhů budou mít omezený dopad na celkový rozpočet. Ty by měly v roce 2029 dosáhnout 3,9 procenta příjmů.”

S&P se samozřejmě jistí tím, že pokud se její pozitivní očekávání nenaplní a fiskální odpovědnost se nějak nedostaví, svůj výhled opět zhorší.
Babišova vláda všechny signály z finančního trhu velmi pečlivě sleduje. Alena Schillerová v neděli přispěchala s tím, že se chystá ještě během příštího roku zvednout některé daně, což by přineslo do rozpočtu peníze navíc. A snížit tím schodek. To je ten lepší výsledek, o kterém zpráva mluví.
Dvě agentury, stejná data, jiné závěry
Jen dva dny před S&P přinesla hodnocení další z velké trojky největších agentur, Fitch. Ta ovšem naše vyhlídky nijak neměnila. I u ní máme stupeň AA-. Ze stejných čísel ale dochází k úplně opačnému závěru. Rizika rozhazování jsou podle ní značná. „Česko 2027. Rozpočet se uvolňuje. Nejistota konsolidace rozpočtu stoupá,“ říká rovnou titulek.
Fitch hodnotila náš rating naposledy v červenci. Na rozdíl od S&P v něm neviděla důvod ke zlepšení výhledu. A od té doby soudí, že se situace výrazně zhoršila. „Návrh rozpočtu a fiskální výhled do dalších let ukazuje výrazně větší uvolnění, než jsme očekávali v červenci,“ píše Fitch. Zároveň na grafu trefně ukazuje, že máme už od roku 2020 každý rok podstatně větší rozpočtové schodky než země, které patří do kategorie AA. Té s hodnocením o stupeň vyšší, než máme my.
Dvě agentury z velké trojky: Stejná výchozí data. Úplně jiné pohledy a závěry. Ratingy jsou ale jen hodnocením pro investory. Rozhoduje jejich chování a skutečné úroky. Oni určují, kolik budeme za státní dluhy platit. A právě těch se Andrej Babiš jako jediných bojí a mohou ho zbrzdit.
Trh nás vidí výrazně kritičtěji než S&P. Ani její hodnocení s tím nic neudělalo. Za státní dluhopisy se splatností deset let platíme úrok 5,37 procenta. Čtvrtý nejvyšší v celé Evropské unii. Před námi jsou jen Rumuni s 7,68 procenty, Poláci s 6,48 a Maďaři s 5,94 procenty. Všichni ostatní platí za státní dluhy méně. V posledním měsíci navíc patříme k zemím, kterým rostou úroky nejrychleji.