Dluhopisy krvácejí, známá poučka se drolí. Jak sestavit odolné portfolio v době nekonečného boje s inflací
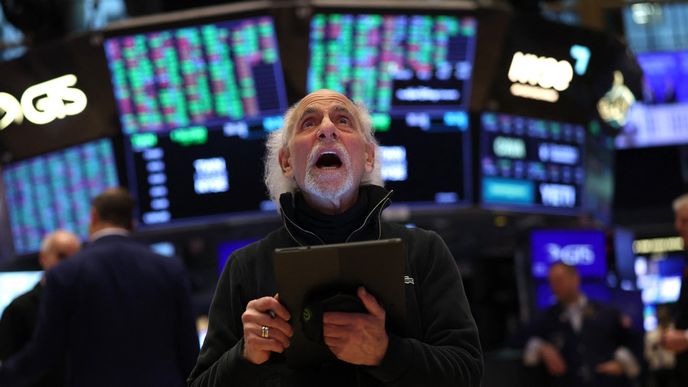


- Rostoucí výnosy státních dluhopisů přepisují zavedené investiční poučky.
Jak jednoduše sestavit portfolio, které odolá turbulencím? Ta otázka už nemá jednoduchou odpověď.
Čeští správci peněz popisují, proč dává stále menší smysl tradiční rozložení „60 procent akcie, 40 procent dluhopisy“.
Když v roce 2022 na vyspělý svět plně dopadla dekády nevídaná inflační vlna, nejen komunitu českých investorů na sociální síti X zaujaly burzovně obchodované fondy s americkými dluhopisy. Hodnotu těchto fondů sice tehdy podseklo zvyšování úrokových sazeb, z pohledu kontrariánů ale dávala tehdy investice do ETF se středně- a dlouhodobými americkými státními dluhopisy smysl minimálně ze dvou důvodů.
Tím prvním bylo očekávání brzkého návratu inflace k dvouprocentnímu cíli, což by Fed přimělo ke snížení sazeb a poslalo ceny dluhopisů zpět nahoru. Tím druhým dodržování klasické investiční poučky „60:40“ o optimálním rozložení portfolia. Ta do něj radí zařadit ze 60 procent akcie a ze 40 procent kvalitní dluhopisy. Jenže aktuální vývoj naznačuje, že v mimořádně turbulentním světě jednoduché investiční poučky neplatí.
Za posledních pět let odevzdalo nejdiskutovanější dluhopisové étéefko TLT zaměřené na dvacetileté americké dluhopisy skoro polovinu hodnoty. Od začátku roku je pokles desetiprocentní.
Nedaří se ani šířeji rozkročenému dluhopisovému fondu od Vanguardu. Ten pod značkou BND investuje nejen do střednědobých státních dluhopisů Spojených států, ale také do firemních dluhopisů. Přesto tohle ETF kleslo od roku 2021 o téměř dvacet procent.
60:40 rovná se ztráta?
Zvyšování sazeb a nárůst tržních výnosů u státních dluhopisů částečně snižuje atraktivitu akcií a zároveň dál potápí hodnotu populárních dluhopisových burzovně obchodovaných fondů. „Klasická poučka 60:40 stojí na předpokladu, že akcie a dluhopisy se pohybují proti sobě. Jenže to platí jen u poptávkových šoků. V nabídkovém šoku s inflací padá obojí najednou, jak jsme viděli v roce 2022 i letos. Takže těch čtyřicet procent je sázka na stejnou věc, na diskontní sazbu,“ upozorňuje portfolio manažer fondu J&T Opportunity Štěpán Hájek.
Princip 60:40 zpochybňuje i část proslulých investorů. „Je to ta nejpopulárnější investiční strategie na světě. Ale historie ukazuje, že má do bezpečnosti daleko. V průběhu časů na ni doplatili lidé v desítkách zemí světa, kteří byli jejím následováním finančně zdecimováni,“ glosuje Ray Dalio, zakladatel jednoho z největších hedgeových fondů na světě Bridgewater.
K podobně silným slovům má ale i zištné důvody. Loni začal Bridgewater nabízet svůj fond All Weather Portfolio (ALLW) také drobným investorům prostřednictvím ETF. Jak jeho název naznačuje, má sloužit jako pomyslný finanční deštník do opravdu každého počasí díky rozložení investic v poměru 30 procent akcie, 40 procent dlouhodobé dluhopisy, 15 procent bondy se střední splatností, 7,5 procenta zlato, 7,5 procenta komodity.
Daliem propagovaný ALLW sice na rozdíl od dluhopisových ETF letos neprodělává, ale i tak zůstává jeho letošní prozatímní 3,5procentní výnos daleko za širokým americkým indexem S&P 500.
„Retailový investor by si prostřednictvím této strategie a fondu koupil klid. Neznamená to, že by se zcela zbavil starostí. Díky nižší volatilitě fondu ale budou menší, než kdyby držel jen akcie. Ano, je to na úkor výnosu. Nicméně pointa je podle mne v tom, že na trhu není přítomno moc lidí, kteří by zažili nějakou větší krizi typu té ekonomické z roku 2008. Ty ostatní mohou stát větší výkyvy dost psychických sil, a to se ani nemusí nic zásadního stát,“ uvažuje konzultant a odborník na finanční trhy Aleš Vávra. „Bolesti ale prostě přijít mohou. Jednak kvůli Hormuzu, jednak i třeba kvůli napjaté situaci v USA po listopadových volbách do Kongresu.“
Nezahazovat cash
Oslovení portfolio manažeři by v umenšování role státních dluhopisů v portfoliu šli ještě dál než Dalio. „Moje portfolio do každého počasí by se od poučky 60:40 lišilo tím, že bych dlouhé státní dluhopisy nepovažoval za bezpečnou část, ale za rizikovou. Jejich váhu bych výrazně snížil ve prospěch krátkého konce, zlata a reálných aktiv. Zlato není jako sázka na krizi, ale jako pojistka proti tomu, že vlády svůj dluh nakonec nesplatí úsporami, nýbrž inflací a měnou,“ doplňuje Hájek z J&T Opportunity.
„Portfolio pro 20. léta tohoto století by mělo více reflektovat trendy typu deglobalizace, rostoucí počet válečných konfliktů, fiskální excesy a oslabující role centrálních bank, státní intervence, rostoucí výnosy na dluhopisech a zvýšená inflace i zvýšené kapitálové výdaje,“ míní analytik Erste Asset Management Czech Republic Jan Jinek. Podle něj by měla být v portfoliu zastoupená i hotovost.
Tyto trendy nutí část správců peněz nejen k teoretickým úvahám, ale i aktivním krokům. „Aktuálně pracujeme na revizi našich klientských portfolií. Chceme je přizpůsobit současnému ekonomickému prostředí, které se bude lišit od toho, co jsme zažívali mezi velkou finanční krizí a pandemií. Klasický přístup 60:40 podle nás stále může mít své místo, jeho konkrétní podoba by se však měla přizpůsobit prostředí, ve kterém se dnes nacházíme,“ vysvětluje hlavní ekonom investiční platformy Portu Jan Berka.
„Podle nás se dnešní svět bude vyznačovat vyšší strukturální inflací, a s ní pravděpodobně i vyšší úrovní úrokových sazeb. Kvůli tomu, ale také kvůli strukturálním změnám světové poptávky, vypouštíme investice do státních dluhopisů s dlouhou splatností, tedy deset let a více,“ dodává Berka s tím, že by nadále věřil Spojeným státům. Neočekává, že by v dohledné době měly získat konkurenta, který by se jim vyrovnal z hlediska robustnosti ekonomiky, institucionálního rámce a kvality podnikatelského prostředí.
VIDEO:Vyšší daně, tvrdé škrty i pozdější důchod. Exministr Pilip v pořadu FLOW popsal, co Česko po Babišovi čeká:

Právě jste dočetli článek jen pro předplatitele a někdo vám ho nasdílel, protože stál za to.
A takových u nás máme spoustu, stačí si odemknout přístup.