Mladí Češi měli začít automaticky spořit na důchod. Zásadní změna penzijka ale narazila

Chcete naše zprávy v Googlu přednostně?
- Když bude penzijní spoření povinné, systém to výrazně posílí, jsou přesvědčeni šéfové firem.
- Byla by to velká změna, na řadu otázek chybějí odpovědi, reaguje rezort financí.
- Napříště by měli zaměstnavatelé informovat pracovníky o tom, že si mohou spoření založit.
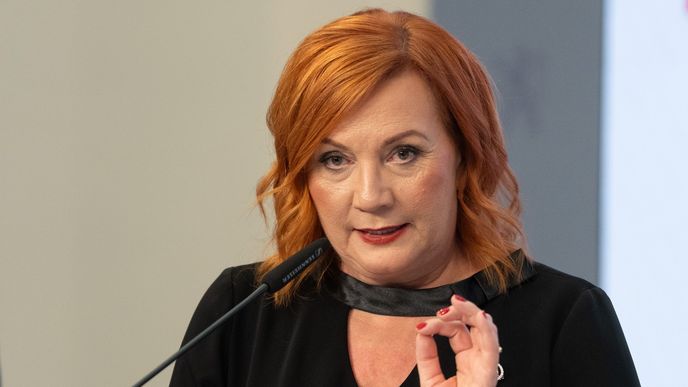
Mohla to být zásadní a potřebná změna vládní reformy důchodového spoření, přichází ale pozdě. Snaha firem protlačit do novely zákona povinný vstup mladých lidí do systému už sněmovna nestihne projednat, soudí ministerstvo financí. Přesto nevylučuje úpravy reformy s názvem Lepší penzijko, a to prostřednictvím poslaneckých návrhů.
Svaz průmyslu a dopravy, Hospodářská komora a Konfederace zaměstnavatelských a podnikatelských svazů v otevřeném dopise žádají kabinet, aby si mladí lidé začali ukládat peníze na důchod automaticky při nástupu do prvního zaměstnání. Zároveň by mohli ze spořicího produktu na základě žádosti vystoupit. Firmy by také většinu účastníků převedly do nového a výnosnějšího způsobu investování.
Především první opatření by od základů přestavělo současný český model, byť je penzijní spoření povinné například na Slovensku i v řadě dalších zemí Evropské unie. O podobný krok usilovala bývalá vláda Petra Nečase, nakonec zvolila mírnější řešení. I to však bylo později zrušeno.
Šanci na úspěch tak má jen informační povinnost zaměstnavatele vůči nastupujícímu pracovníkovi o možnosti do třetího důchodového pilíře, tedy do dobrovolného spoření vstoupit. Šéfka státní kasy Alena Schillerová (ANO) se na tom s podniky shoduje.
Bez nových účastníků to nepůjde
„Budoucí úspěch reformy je postaven na zapojení nových účastníků do penzijního systému,“ napsala ministryně v dopise sdružení firem. Zajistil by to právě automatický vstup mladých do spoření při nástupu na první zaměstnaneckou pozici, což podporuje také Asociace penzijních společností (APS).
Ta varuje, že reforma výrazně oseká poplatky účtované správci penzijka, a ti už nebudou mít prostředky na distribuci a marketing. Tedy především na finanční poradce, kteří nyní nové účastníky do systému přivádějí.
„Reforma sama o sobě nové lidi nepřitáhne. Je třeba je aktivně oslovovat. Pokud penzijním společnostem nezůstane ekonomický prostor na akvizici a marketing, klientů začne skokově ubývat,“ řekl šéf APS Radek Moc.
Povinnou účast s opt-outem umožňujícím ze spoření individuálně odejít považují odborníci za nejefektivnější nástroj. „Zásadní by byl automatický vstup s možností vystoupení, to ale vláda nechystá,“ vytýká reformě ekonom Miroslav Zámečník.
Otázky, na něž chybějí odpovědi
Podle rezortu financí by však takový krok naprosto změnil samotnou povahu systému a jeho vztah k zaměstnavatelům i zaměstnancům. „Jeho zavedení by vyžadovalo vyřešit řadu otázek,“ uvedl Filip Běhal z tiskového oddělení ministerstva.
Šlo by například o to, jakým způsobem budou účastníci přiřazováni k jednotlivým penzijním společnostem, jaká budou pravidla pro vystoupení ze systému a vypořádání už vzniklého doplňkového penzijního spoření. Dále by bylo nutné legislativně ošetřit, jak bude zajištěno, že na automaticky vzniklé doplňkové penzijní spoření bude zaměstnanec nebo zaměstnavatel reálně přispívat, nebo jaký bude vztah k už existujícím zaměstnaneckým benefitům.
„Tyto otázky mají řešení, ale vyžadují podrobnou diskusi, kterou nelze realizovat během několika týdnů mezi prvním a druhým čtením reformy ve sněmovně. Ministerstvo financí proto nepovažuje za vhodné takto podstatnou změnu připojovat k nyní projednávanému Lepšímu penzijku, aniž by byly důkladně posouzeny její ekonomické, sociální a administrativní dopady,“ dodal Běhal.
Výnosnější spoření pro všechny
Firmy rovněž žádají, aby do nového a výnosnějšího způsobu investování ukládaných peněz byli zapojeni prakticky všichni účastníci spoření. Reforma v tomto směru počítá s takzvanou strategií životního cyklu. Mladí mají investovat rizikověji s větším zhodnocením, lidé nad 50 let pak konzervativněji a bezpečněji.
„Navrhovaná novela plně nevyužívá příležitosti efektivně do spoření zapojit stávající účastníky,“ soudí podnikatelské svazy. Převod do strategie životního cyklu by se tak týkal i těch, kteří mají smlouvu uzavřenou už řadu let.
Rezort financí by rozhodnutí nechal na lidech, aby strategie životního cyklu byla atraktivní a přirozenou volbou. Podle ministerstva nic nebrání tomu, aby penzijní společnosti tuto výhodnější formu investování svým dlouhodobým klientům aktivně nabízely a ti si ji případně vybrali.
Reálně tak může poslanci projednávanou reformu doplnit patrně jen zmíněná povinnost zaměstnavatele, který by měl novému pracovníkovi objasnit, proč je výhodné si důchodové spoření založit.
„Větší podniky, které mají například nad 50 zaměstnanců, by mohly nastupujícím zaměstnancům dát formulář s nabídkou Lepšího penzijka,“ nastínila Schillerová. Záleželo by ale na pracovníkovi, zda do systému vstoupí. Výhodou této varianty je její relativní jednoduchost bez přílišné administrativní zátěže pro zaměstnavatele. Takový poslanecký návrh upravující reformu by ministryně financí podpořila.